审计组对XX公司策划类美陈制作项目采购进行审计,具体审计步骤如下:
1.询问策划部人员、采购部门人员关于策划类美陈制作项目采购的工作流程,各部门在采购中所承担的职责及分工,做好访谈记录,并由被访谈人签字确认;
2.获取采购招投标、询价、报价、比价等相关资料,对采购业务过程进行穿行测试;
3.编制招投标情况汇总表,将合同项目、招标时间、投标时间、比价议价时间、中标单位、第一轮报价、第二轮报价、中标金额、未中标单位、未中标单位报价、合同附件、验收资料、相关资料附件、审批流程等制作成表格对比,审查是否存在异常;
4.对于存在异常的情况对接被审计单位相关责任人,进行正式访谈并做好访谈记录,并由被访谈人签字确认;
5.对于被审计单位已经确认的问题可编制审计报告,被审计单位存在异议的,由被审计单位提供异议证明资料,并核实异议是否成立;
6.根据与被审计单位共同确认好的审计结果编制审计报告并向相关上级汇报。
审计人员在对策划供应商的招投标进行审计时,在美陈制作项目的招投标过程中,A公司存在舞弊嫌疑,具体表现如下:
A公司&B公司关联关系
1.采购单位与原合作单位B公司签订了为期一年的物料供应合同,合作至一半变更为A公司,出具《公司名称变更通知函》,并由A公司、B公司签字盖章;
2.A公司和B公司由同一位业务经理甲经办投标;
3.A公司与B公司的报价单均有同一位业务经理甲制作及签字;
4.与A公司、B公司所签订的合同,落款均为同一业务经理甲签字;
5.A公司、B公司共同参与投标,实际已构成围标
由以上五条可以判断,A公司、B公司报价业务资料由同一人制作,报价资料具有可操作性,两家单位属关联围标。
A公司&C公司、D公司关联关系
通过查询工商资料,发现C公司、D公司的法人为同一人;
C公司、D公司的法人同时也是A公司和B公司的业务经理,并经办此次投标;
A公司、C公司与D公司的报价单均由同一位业务经理甲制作及签字
A公司与C公司、A公司与D公司共同参与投标,实际已构成围标。
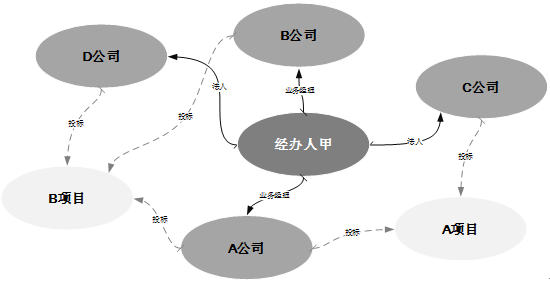
A公司&B公司&C公司&D公司关联关系及围标图
围标报价情况如下表:
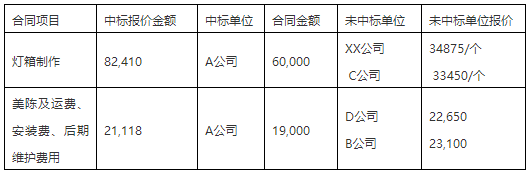
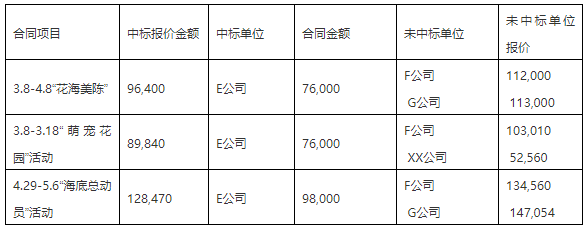
经核实三家属于利益关联方,存在围标舞弊行为。具体表现如下:审计人员在对3月活动、5月活动检查时,发现招投标过程中E公司、F公司、G公司多次共同参与同一份项目的报价,且报价单据格式、形式均相同,其他家供应商报价资料却与以上三家格式不一,审计人员初步判断存在关联关系嫌疑。
1.通过工商信息资料查询,E公司的自然人股东乙的合作伙伴有G公司;
2.通过工商信息资料查询,E公司与F公司注册电话号码、注册邮箱为同一个;
3.E公司、F公司、G公司存在关联关系,多次共同参与投标,实际已构成围标。
报价情况如下表:
来源:内审网、审计之家,版权归原作者所有,转载仅用于学习交流。
上一篇:一张退票带出的客运乱收费案
copyright©兰州大学审计处.All rights reserved
地址: 兰州市天水南路222号 邮编: 730000 Email: shenjichu@lzu.edu.cn


